Guide Complet de l'Impôt des Sociétés (T2 & CO-17) au Canada pour PME (2026)
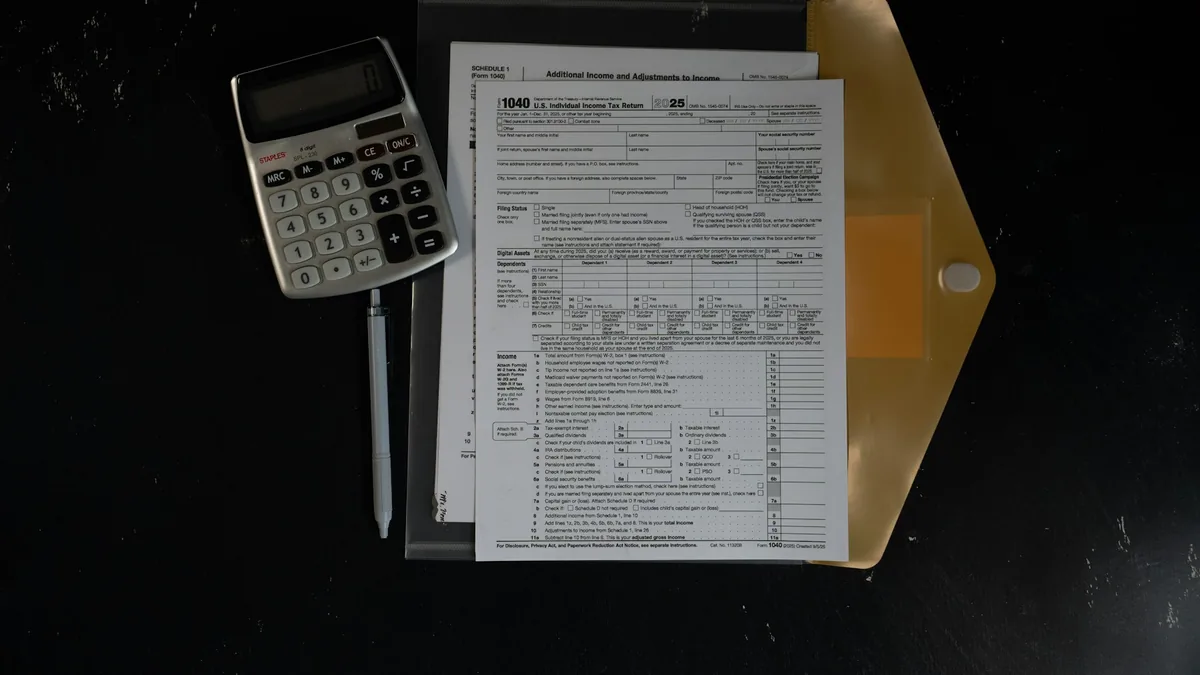
Le guide de référence sur la fiscalité corporative canadienne pour petites et moyennes entreprises (SPCC). Maîtrisez la déduction pour petite entreprise, les dates d'échéance de solde vs déclaration, les formulaires clés et l'arbitrage salaire vs dividende.
1. Fonctionnement de l'Impôt des Sociétés pour les PME Canadiennes
Exploiter une entreprise constituée en société (incorporée) au Canada procure des avantages majeurs en matière de protection juridique et de report d'impôt. Toutefois, interagir avec l'Agence du revenu du Canada (ARC) et Revenu Québec exige une compréhension rigoureuse des délais légaux, des règles de déductibilité et de la structure corporative.
Contrairement à une entreprise individuelle où le revenu d'entreprise est déclaré directement sur la déclaration personnelle T1 (formulaire T2125), une société par actions est une entité juridique distincte. Toute société canadienne—même inactive—doit produire une déclaration de revenus fédérale T2 chaque exercice financier, accompagnée des annexes provinciales (ou d'une déclaration CO-17 distincte au Québec).
Dans ce guide pilier complet, nous détaillons les rouages fondamentaux de la fiscalité des sociétés : admissibilité aux taux réduits, échéances cruciales, annexes indispensables et spécificités sectorielles.
2. La Société Privée sous Contrôle Canadien (SPCC) et la DPE
Le pilier de la fiscalité des PME canadiennes est la Déduction pour petite entreprise (DPE). En vertu de l'article 125 de la Loi de l'impôt sur le revenu, les Sociétés privées sous contrôle canadien (SPCC) admissibles bénéficient d'un taux d'imposition fortement réduit sur leur revenu d'entreprise exploitée activement jusqu'à concurrence du plafond des affaires de 500 000 $.
Au niveau fédéral, alors que le taux général d'imposition est de 38 % (ramené à 15 % après abattements), le taux net d'impôt fédéral sur le revenu admissible à la DPE n'est que de 9 %.
Combiné au taux provincial de 3,2 % au Québec (CO-17) ou en Ontario, votre taux d'imposition global sur les premiers 500 000 $ de bénéfice actif n'est que de 12,2 %.
| Province | Taux fédéral net | Taux provincial | Taux combiné |
|---|---|---|---|
| Québec (CO-17) | 9,0 % | 3,2 % | 12,2 % |
| Ontario | 9,0 % | 3,2 % | 12,2 % |
| Colombie-Britannique | 9,0 % | 2,0 % | 11,0 % |
| Alberta | 9,0 % | 2,0 % | 11,0 % |
| Nouveau-Brunswick | 9,0 % | 2,5 % | 11,5 % |
Pour bénéficier de la DPE, le revenu doit obligatoirement être un revenu d'entreprise exploitée activement. Des revenus de placement passifs excédant 50 000 $ par an réduisent progressivement le plafond des affaires admissible au taux réduit.
3. La Distinction Cruciale : Date de Paiement du Solde vs Date de Déclaration
L'erreur la plus fréquente chez les entrepreneurs québécois et canadiens consiste à confondre la date limite de production de la déclaration T2 et la date d'échéance de paiement du solde d'impôt.
Date de production (6 mois) : Votre déclaration corporative T2 (et CO-17 au Québec) doit être transmise au fisc au plus tard six mois après la fin de l'exercice financier de la société.
Date de paiement du solde (2 ou 3 mois) : Le paiement de tout impôt dû doit être effectué bien avant la production de la déclaration. Pour les SPCC admissibles, le délai est de 3 mois suivant la fin de l'exercice (2 mois pour les autres sociétés). Tout solde impayé après 3 mois accumule des intérêts quotidiens composés non déductibles.
- Fin d'exercice financier
- La date clôturant l'année financière de la société. Elle n'est pas obligatoirement le 31 décembre et peut être fixée à la date d'incorporation.
- Date de production T2 / CO-17
- Exactement 6 mois après la fin d'exercice. Tout retard entraîne une pénalité automatique de 5 % sur le solde impayé plus 1 % par mois complet.
- Date limite de paiement du solde
- 3 mois après la fin d'exercice pour les SPCC admissibles. Les intérêts de l'ARC et de Revenu Québec commencent à courir dès le lendemain.
4. Annexes et États Financiers Indispensables (IGRF)
La production corporative requiert des états financiers codifiés selon l'Index général des renseignements financiers (IGRF). Les annexes essentielles incluent :
- Annexe 100 (Bilan IGRF) et Annexe 125 (État des résultats) : Conversion normalisée de votre comptabilité pour les autorités fiscales.
- Annexe 1 (Rapprochement du bénéfice net) : Ajustements fiscaux au bénéfice comptable (réintégration de l'amortissement, des amendes et de 50 % des frais de repas).
- Annexe 8 (Déduction pour amortissement / DPA) : Calcul de l'amortissement fiscal sur vos actifs corporels et logiciels selon les catégories officielles de l'ARC.
- Annexe 50 (Renseignements sur les actionnaires) : Déclaration de la répartition des actions pour les actionnaires détenant 10 % ou plus.
5. Rémunération du Dirigeant : Salaire vs Dividendes
Le dirigeant d'une société par actions peut s'attribuer un salaire (T4 / Relevé 1), des dividendes (T5 / Relevé 3), ou une combinaison des deux selon le principe d'intégration fiscale canadien.
Le Salaire : Constitue une dépense d'exploitation déductible pour la société. Il génère des droits de cotisation au REER et oblige aux cotisations au RRQ/RPC, bâtissant votre couverture de retraite.
Les Dividendes : Distribués à même les bénéfices nets après impôt de l'entreprise. Ils n'ouvrent pas de droits REER et ne requièrent aucune cotisation au RRQ, réduisant les retenues immédiates. Vous pouvez évaluer votre structure optimale lors d'une consultation avec nos comptables en ligne.
6. Considérations Fiscales Sectorielles (Nos Guides Spécialisés)
Bien que le cadre T2 général s'applique à toutes les entreprises canadiennes, la réalité d'un café, d'un commerce ou d'un entrepreneur en construction diffère grandement. Les conseils génériques ignorent souvent les règles de TPS/TVQ et de DPA propres à chaque secteur.
Consultez nos guides opérationnels dédiés :
- Restauration, Cafés & Boulangeries : La règle des 6 unités pour la détaxation de la TPS/TVQ sur les pâtisseries, l'amortissement Catégorie 8 des machines espresso et la conformité du MEV au Québec. Consultez notre Guide Comptable et Fiscal pour Cafés et Boulangeries au Canada.
- Construction & Gens de Métier : La déclaration obligatoire T5018 pour sous-traitants, la gestion de la retenue de 10 % et l'amortissement des camionnettes de travail. Consultez notre Guide Fiscal T5018 et Comptabilité de Construction au Canada.
Foire aux questions
Puis-je produire ma déclaration T2 en retard si ma société n'a aucun impôt à payer ?
Si aucun impôt n'est dû, il n'y a pas de pénalité financière directe pour production tardive. Cependant, le retard bloque vos reports de pertes futures, peut suspendre votre numéro d'entreprise et entraîner des cotisations d'office arbitraires.
Quel est le plafond de la déduction pour petite entreprise en 2026 ?
Le plafond des affaires fédéral est de 500 000 $ de revenu tiré d'une entreprise exploitée activement par année pour une SPCC admissible.
Quand doit-on payer le solde d'impôt d'une société au Québec ?
Pour une SPCC admissible, le solde d'impôt fédéral (T2) et québécois (CO-17) doit être payé au plus tard 3 mois après la fin de votre exercice financier.
Une question sur ce sujet ?
Échangez avec un expert snipay. lors d'une consultation gratuite.
Prendre rendez-vous avec un expert
Comprendre le T2 : guide de la déclaration de revenus des sociétés
Annexes obligatoires, calendriers, taux d'imposition fédéraux et provinciaux : décryptage du T2.
Comment préparer votre entreprise pour la période des impôts au Québec
Découvrez les stratégies incontournables qu'un Comptable PME au Québec recommande pour préparer la saison des impôts T2 et CO-17 sans stress.